衣料品専門店のコルモピアは、しまむらが21店舗分の事業基盤を2027年1月以降に譲り受けることになりました。運営元は住友商事グループの食品スーパー、サミットです。対象店舗ごとに手続きを進め、2027年3月までに転換を終える計画です。首都圏で食品スーパーに併設されてきた衣料品店が、しまむらという専門チェーンの傘下に入る案件として、小売業界で話題になっています。この記事では、コルモピアの成り立ちから譲受スキームの中身、しまむらとサミット双方の狙い、業界全体の背景までを整理しました。
しまむらはコルモピア21店舗を2027年1月から順次譲り受け
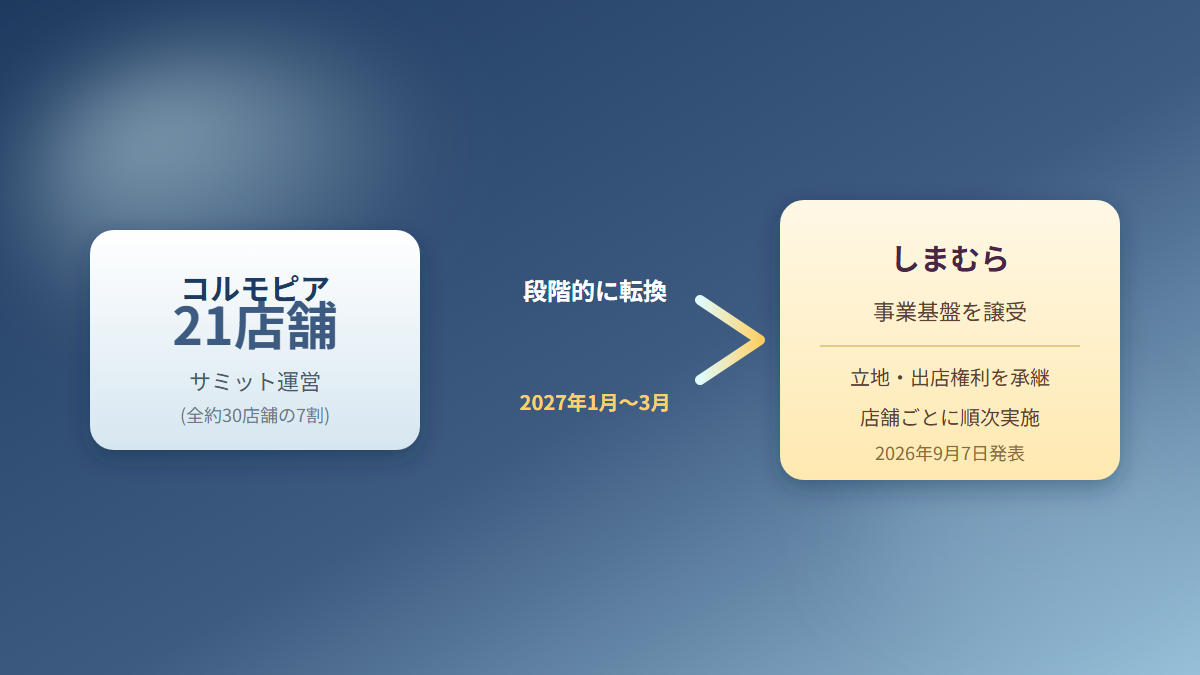
しまむらは2026年9月7日、コルモピアが運営する21店舗分の事業基盤を譲り受けると発表しました。実行は2027年1月以降で、対象店舗ごとに段階的に進め、同年3月までに完了する予定です。21店舗を一斉に切り替えるのではなく、店舗ごとの賃貸借契約の状況などに応じて、転換のタイミングをずらしながら進める方式が取られます。
コルモピアは2026年9月7日時点で約30店舗を運営しており、今回しまむらが引き継ぐ21店舗はその7割に相当します。残る店舗がサミット側でどう扱われるのかは明らかにされていません。この譲受で衣料品店としてのコルモピアという看板自体が縮小方向に向かうことは、店舗数の推移からも読み取れます。
コルモピアは住友商事グループのサミットが1994年に立ち上げた衣料品ブランド
コルモピアは、住友商事の完全子会社であるサミットが1994年に始めた衣料・生活用品の専門店です。サミットストア椎名町店を改装する際、店内に衣料品売場を設けたのがきっかけでした。以来、サミットストアへの併設出店と、単独テナントとしての出店の二本立てで店舗網を広げてきました。
出店先はサミットに限りません。ヤオコーやスーパーアルプスといった、サミット以外の食品スーパーの店舗に併設されている例もあります。コルモピアは特定チェーンの専属というより、首都圏の食品スーパーの店内や隣接エリアで、日用の衣料品需要を拾う立ち位置の専門店として機能してきました。
コルモピアの運営会社にも変遷があります。コルモピアはもともと「サミット・コルモ」という別会社が運営していましたが、サミットは2021年1月21日、サミット・コルモを同年4月1日付でサミット本体に吸収合併すると発表しました。当時掲げていた中期経営計画「GO GREEN 2022」の「スーパーマーケットの枠を超えた存在になる」という方針のもと、衣料品事業を本体に一体運営することで、地域の顧客に寄り添う狙いがあったとされます。合併後もコルモピアの店舗名はそのまま使われ、サミット本体が直接運営する形で営業を続けてきました。今回のしまむらへの譲受は、いったんサミット本体に一体化した衣料品事業を、あらためて外部の専門チェーンへ委ねる決定という見方もできます。
店舗の分布を見ると、東京都内に20店舗前後が集まり、埼玉県、千葉県、神奈川県にも数店舗ずつ広がっています。三軒茶屋、王子、五反野、八王子といった住宅密集エリアや、さいたま市緑区、川口市、鶴ヶ島市、和光市、志木市といった埼玉県内の住宅地に店舗が点在しており、いずれも食品スーパーの日常的な買い物動線上に立地している点が共通しています。
譲受の対象は店舗運営に必要な資産と出店権利に限定
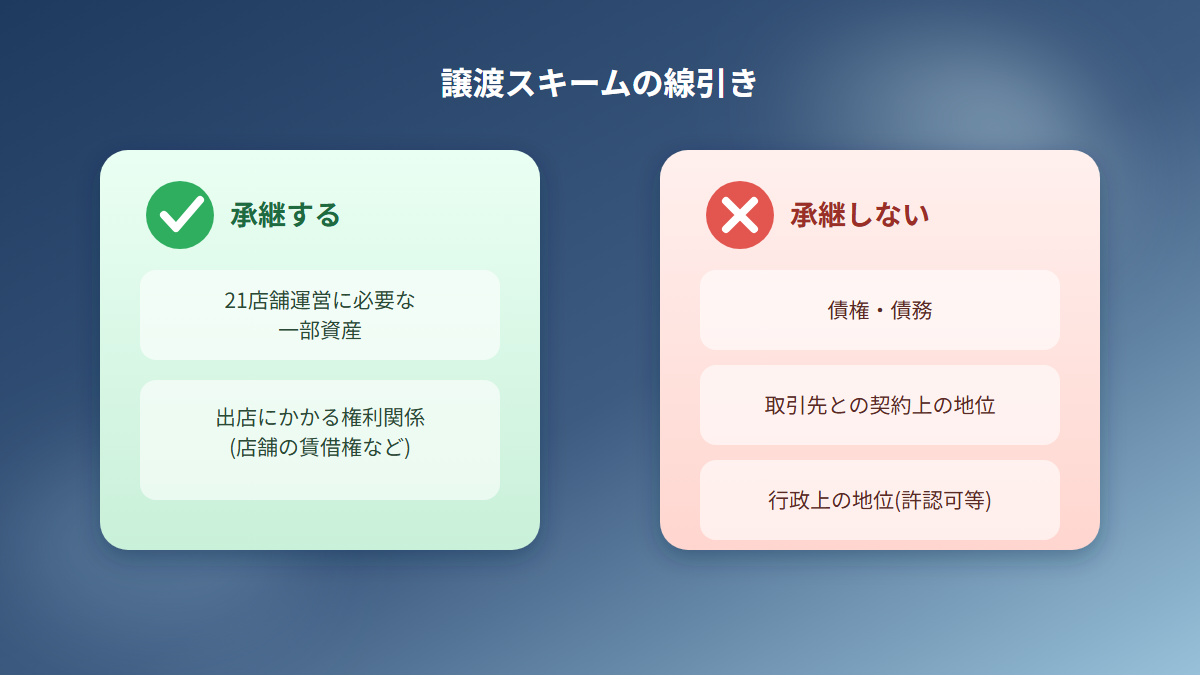
今回のスキームは、株式取得による会社ごとの買収ではなく、事業譲渡という形を取っています。しまむらが引き継ぐのは、21店舗の運営に必要な一部資産と、出店にかかる権利関係だけです。債権や債務、取引先との契約上の地位、行政上の地位については、原則として承継しません。譲受金額も非公表とされています。
対象になるものとならないものを整理すると、次のようになります。
| 区分 | 内容 |
|---|---|
| 承継する | 対象21店舗の運営に必要な一部資産 |
| 承継する | 出店にかかる権利関係(店舗の賃借権など) |
| 承継しない | 債権・債務 |
| 承継しない | 取引先との契約上の地位 |
| 承継しない | 行政上の地位(各種許認可等) |
この線引きから見えるのは、しまむらが「コルモピアという会社」ではなく、「立地」と「そこにある顧客との接点」だけを、身軽な形で取りに行っている姿勢です。負債や継続中の契約を切り離すことで、しまむら側は簿外リスクを抑えつつ、必要な店舗網だけをピンポイントで自社の運営体制に組み込めます。サミット側にとっても、清算的な手続きの手間を軽減できる設計だったと考えられます。
しまむらは「立地の価値」と「顧客との接点」を重視していると説明
しまむらは今回の発表で、「商業を通じ消費生活と生活文化の向上に貢献する」という自社の基本理念を掲げたうえで、コルモピア21店舗について「有用な立地および地域の顧客との接点を有しているものと認識している」とコメントしました。しまむらの商品供給力と販売力を活用し、地域の利便性向上とグループの中長期的な企業価値向上につなげる考えも示しています。
コルモピアはこれまで、食品スーパーの店内や近接エリアという、日常の買い物動線上に店舗を構えてきました。しまむらは郊外のロードサイド出店を中心に成長してきたチェーンなので、こうした店内型・近接型の立地は、自前ではあまり開発してこなかったタイプです。既存のテナント関係ごと引き継ぐことで、しまむらはゼロから開発するコストをかけずに、新しい出店パターンを手に入れることになります。
コルモピアの業績自体は非公表です。譲受対象となる21店舗が現状どの程度の売上規模なのか、外部からは把握できません。しまむらとしては、店舗の現状の収益力よりも、立地の希少性と顧客接点としてのポテンシャルを評価して、今回の意思決定に至ったとみるのが自然でしょう。
しまむらは2026年2月期に売上高7000億円超、5期連続で最高益を更新
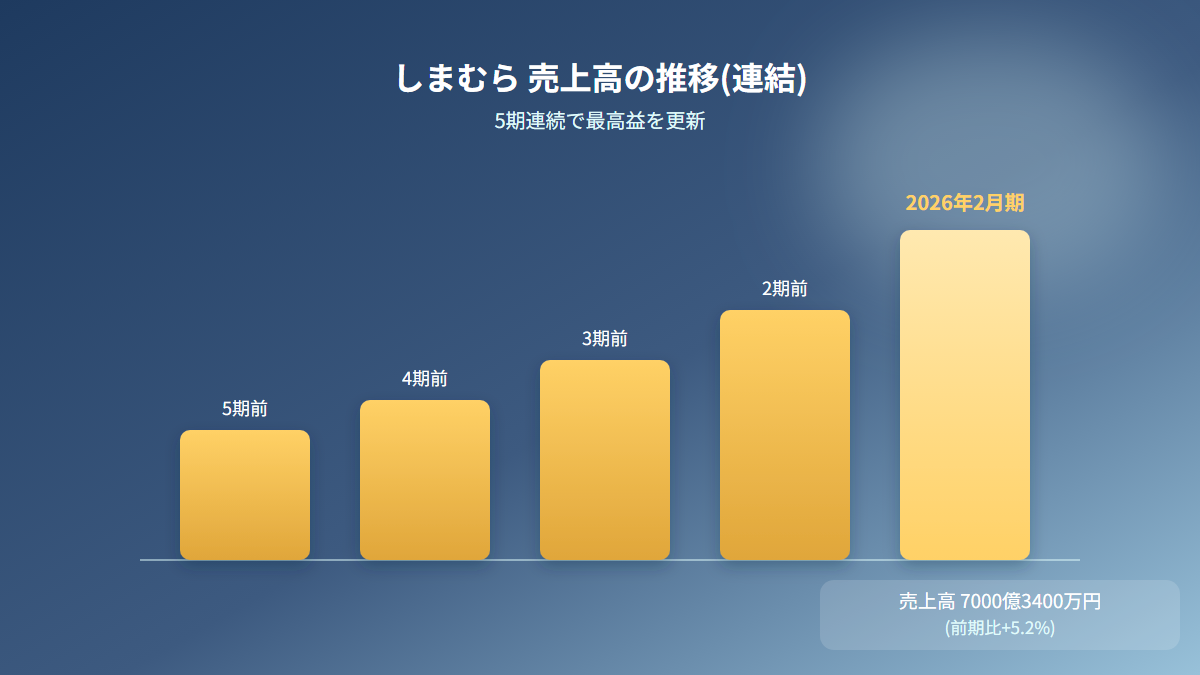
譲受の受け皿となるしまむらの2026年2月期(2025年2月21日から2026年2月20日まで)の連結決算は、売上高7000億3400万円(前期比5.2%増)、営業利益614億8300万円(同3.8%増)、当期純利益444億600万円(同6.1%増)と、いずれも過去最高を更新しました。5期連続の最高益更新です。原価率は65%程度と、業界の中で特別低い水準ではありませんが、在庫回転を高速化する独自の商品供給・在庫管理の仕組みによって高収益を実現しています。EC売上高も前年比51.7%増と大きく伸びました。
しまむらは、埼玉県さいたま市に本社を置く低価格衣料・生活雑貨のチェーンストアです。主力の「しまむら」業態のほか、ヤングカジュアルの「アベイル」(全国312店舗)、出産・育児からベビー・子供用品までを扱う「バースデイ」(全国324店舗)、複数業態を複合させたファッションモール型の「シャンブル」など、グループで複数業態を展開しています。しまむら・アベイル・バースデイ・シャンブル・ディバロを合わせた店舗数は、全国で2250店舗を超える規模です。
出店戦略の柱は、伝統的な「ドミナント出店」です。特定の地域に集中して出店し、その地域の占有率を高めるやり方で、郊外のロードサイド立地では、15,000世帯程度の小さな商圏でも成立する運営を強みにしてきました。近年はこれに加えて、婦人衣料・雑貨に特化した小型の新型店を開発し、都市部への出店拡大にも力を入れています。売場面積を従来店の3割から6割程度に縮小し、商業ビルへ機動的に出店できるようにする狙いです。2015年前後に一度都市部出店へ挑戦した際には収益面で苦戦しましたが、現在は商圏人口や競合状況のデータに基づいた出店判断を行っているとされます。
コルモピアの立地はしまむらの都市部出店戦略と重なる
コルモピアの店舗展開エリアは、しまむらの都市部出店戦略とかなり重なります。しまむらの主力業態は郊外のロードサイド型店舗を中心に発展してきたため、東京都心近郊の住宅密集地や商業集積エリアへの出店網は、グループ内で必ずしも厚くありませんでした。コルモピアが長年かけて築いてきた店舗網とテナント関係を、開発コストをかけずに一括で引き継げることは、しまむらの都市部出店戦略にとって大きな意味を持ちます。
しまむらグループはすでに「アベイル」「バースデイ」「シャンブル」といった複数業態を運営し、地域や立地特性に応じて業態を使い分けるノウハウを蓄積してきました。コルモピアから引き継ぐ21店舗のすべてが「しまむら」本体の業態に転換されるとは限らず、店舗の規模や立地特性によっては、アベイルやバースデイなど、グループ内の別業態として運営される可能性も考えられます。この点について、店舗ごとの具体的な転換方針は今回の発表時点では示されていません。
サミットは食品スーパー事業に経営資源を集中する方針を示していた
譲渡する側のサミットと、親会社の住友商事の経営方針を見ると、非中核事業を整理し、本業に経営資源を集中させる流れが読み取れます。住友商事は2024年5月の中期経営計画で、サミットとフジマート(住友商事グループの食品スーパー)を軸に、国内外で食品スーパー事業を拡大していく方針を掲げていました。DXの推進、M&Aの活用、リテールデータを用いたマーケティングなど、食品スーパーとしての競争力強化に経営資源を振り向ける姿勢です。
サミット自身も、2025年度に売上高3710億円、純利益83億円を目指す中期経営計画「頂2025」を掲げていました。系列のドラッグストア・調剤薬局事業である「とうまつ」「ヤクジュ」とのID統合、データ活用を見据えたM&Aの検討、リテールメディア事業への挑戦など、食品スーパーを中核としたグループシナジーの強化に力点を置いた計画です。サミットの社長は住友商事との関係を「意識しない関係」と表現しつつ、「良い会社」と「強い会社」の掛け合わせでグループ全体の競争力を高める方針を示してきました。
1994年にサミットストアの店内改装をきっかけに生まれたコルモピアは、こうした食品スーパー中核の経営方針からすると、周辺事業という位置づけにあったと考えられます。専門性の高い低価格衣料品チェーンとの競争が厳しさを増すなかで、コルモピア事業をしまむらという専門プレーヤーに委ねる判断は、住友商事・サミット側の経営方針とも整合的だったといえるでしょう。
サミットは首都圏124店舗を展開する住友商事グループの中核事業
サミットは、東京を中心に神奈川、埼玉、千葉で124店舗(2025年7月時点)の食品スーパーを展開する、住友商事が全額出資する会社です。住友商事は2022年4月、リテイル事業とドラッグストア事業を束ねる形で「ライフスタイル事業本部」を発足させました。この事業本部の傘下には、食品スーパーのサミットのほか、ドラッグストアのトモズなどが含まれています。
住友商事グループは、首都圏でサミット・トモズ・マミーマートを合わせて約700店舗を保有し、会員数は約600万人にのぼるとされます。人口の2割をカバーする規模の顧客基盤を背景に、サミットとトモズのID統合など、グループ横断でのデータ活用も進めてきました。食品スーパーとドラッグストアという生活密着型の事業を軸に据えるほど、店内で衣料品を扱うコルモピアの位置づけは、グループ戦略の中で相対的に小さくなっていったと考えられます。
総合スーパー各社も衣料品事業の縮小を進めている
今回の譲受は、総合スーパー(GMS)における衣料品部門の縮小という、業界全体の流れとも重なります。イトーヨーカ堂は肌着を除く婦人・紳士・子ども向けの衣料品事業から完全撤退する方針を打ち出し、2026年2月末までに33店舗を閉店しました。総合スーパー各社の再編が相次ぐ最大の理由は、衣料品が専門店チェーンやECに需要を奪われて縮小する一方、売上の柱が低粗利の食料品に偏り、業態全体が構造的に儲かりにくくなっている点にあるとされます。セブン&アイ・ホールディングスによるヨークホールディングスの売却や、ユニーのディスカウント業態への転換など、各社は業態の枠を超えた事業の組み替えを進めています。
サミットは総合スーパーではなく食品スーパーですが、店内に非中核事業として衣料品専門店を抱えていたという点では、GMS各社が直面してきた課題と地続きです。専門性と価格競争力の面で、しまむらのような低価格衣料品チェーンに対抗し続けることが年々難しくなるなか、非中核事業を専門チェーンに委ねる判断は、GMS業界全体で進んできた再編の流れに沿ったものといえます。
国内の衣料品市場規模は、1990年時点で約15兆円あったとされますが、2023年には8兆3564億円まで縮小しているとの推計もあります。少子高齢化や人口減少、消費者の可処分所得の伸び悩みを背景に、需要そのものが長期的に減少してきました。単に店舗を構えて衣料品を売るだけのビジネスモデルは、厳しい状況に置かれやすくなっています。
しまむらは国内の店舗網拡大と東南アジアでの新規開拓を並行
裏を返せば、しまむらのように高い商品供給力・在庫回転効率・販売ノウハウを持つ専門チェーンにとって、他社が手放す衣料品部門の立地を引き継ぐことは、店舗網拡大の有力な選択肢のひとつになっています。しまむらは国内で5期連続の最高益を更新する一方、2025年12月にはタイ・バンコクの商業施設にポップアップストア「SHIMA Park」を出店し、タイ向けの自社ECサイトや東南アジア最大級のECモール「Lazada」への出店も行いました。台湾では現地ブランド「思夢樂」として約40店舗を展開する一方、2010年代に進出した中国市場からはすでに撤退しています。海外展開には一定の取捨選択が伴っていることがうかがえます。
国内では総合スーパーや食品スーパーが手放す衣料品部門の立地を着実に取り込みつつ、海外では東南アジアを中心に新規開拓を進める。しまむらは国内と海外、両方の成長ドライバーを同時に動かしています。
しまむらのEC事業と物流網はコルモピアの店舗立地と相性が良い
都心近郊に分散して立地するコルモピアの店舗網は、しまむらが強化しているEC事業や物流基盤と相性が良いと考えられます。しまむらは2020年秋に自社ECサイト「しまむらオンラインストア」を開設し、埼玉県東松山市の「東松山ECセンター」を物流拠点として運用してきました。同センターは、オーダー別仕分け装置「PTIシステム」を核にした効率的なピッキング・仕分け体制で、低コストかつ高い作業生産性を実現しているとされます。
さらにしまむらは、EC注文に対して店舗在庫を引き当てる仕組みの構築を進めています。実現すれば、EC専用倉庫の在庫だけに頼らず、全国の実店舗の在庫をEC販売にも活用できるようになり、品切れの減少や配送スピードの向上が見込めます。西日本エリア(奈良県天理市)には第二のECセンターの新設も計画されています。
今回引き継ぐ21店舗が、単なる実店舗の売上拠点にとどまらず、都市部における在庫拠点や配送拠点としての役割を担っていく余地は十分にあります。EC注文に対する迅速な店舗出荷や店舗受け取りといったサービスにも活用しやすい立地だからです。
転換後の業態や雇用の扱いは今回の発表で明らかにされていない
今回の発表は2026年9月7日時点のもので、実際の店舗転換は2027年1月以降、2027年3月までに段階的に完了する予定です。どの店舗から転換が始まるのか、転換後の店舗がすべて「しまむら」業態になるのか、それとも一部がアベイルやバースデイなどグループ内の別業態になるのか、既存のコルモピア従業員の雇用がどう扱われるのかといった点は、現時点で明らかにされていません。これらの詳細は、今後の追加発表や、実際の店舗転換が進むなかで明らかになっていくと見られます。
譲受金額が非公表という点も気になるところです。事業譲渡の対価が公表されないケースは珍しくありませんが、今回のように対象が「一部資産及び出店に係る権利関係」に絞られ、債権債務や契約上の地位、行政上の地位を承継しないスキームであることを踏まえると、譲受金額自体もそれほど大きな規模ではない可能性があります。この案件の本質的な価値は、金額よりも、21店舗分の立地と顧客接点をしまむらの商品供給力と販売力でどこまで活性化できるかという運営面にあると見るべきでしょう。
しまむらは5期連続の最高益を背景に、都市部出店の拡大とEC事業の伸長という複数の成長ドライバーを同時に進めてきました。今回のコルモピア21店舗の譲受も、その一連の成長戦略の一部として位置づけられます。この新しい店舗網をしまむらがどう活用し、地域の消費者にどんな価値を提供していくのか、今後の展開が注目されます。
アパレル各社の業績の背景は、ユニクロとGUが好調な理由とは?の記事も参考になります。